

Unipol Assicurazioni

- 20.32K Recensioni
- 4,3
- Download
- 1.000.000+
La nostra opinione su Unipol Assicurazioni da Appgk
Quando si parla di assicurazioni, il problema non è soltanto scegliere una polizza: spesso è ricordarsi dove sono i documenti, capire quale pratica aprire e sapere a chi rivolgersi quando succede qualcosa. Ho provato Unipol Assicurazioni proprio con questa mentalità, come farebbe una persona che vuole avere il rapporto con la propria compagnia più ordinato e meno dispersivo. È un’app gratuita di finanza sviluppata da Unipol Assicurazioni S.p.A., pensata per chi ha già un rapporto con il gruppo e vuole gestire più comodamente le proprie coperture dal telefono.
La promessa pratica è riunire in un unico punto il rapporto assicurativo personale e familiare. Non la considero un’app finanziaria generica, né uno strumento per confrontare tutte le compagnie del mercato: il suo valore dipende soprattutto dal fatto di essere già cliente Unipol. In quel caso può diventare il passaggio quotidiano tra la polizza sottoscritta e le necessità concrete, come controllare una scadenza, recuperare informazioni o orientarsi dopo un imprevisto.
Dal bisogno iniziale al risultato: come si svolge il percorso
Prima di aprirla: per chi ha davvero senso
Il punto di partenza più importante è capire che cosa ci si aspetta dall’app. Se sto cercando un preventivo tra compagnie diverse, un archivio universale per qualsiasi assicurazione o un’applicazione per investire, questa non è la scelta adatta. Il suo campo è più preciso: accompagnare il cliente Unipol nella consultazione e nella gestione del proprio rapporto assicurativo.
La trovo più interessante per chi ha diverse esigenze riunite nella stessa famiglia. Auto, casa, protezione personale e altre coperture possono creare un insieme di scadenze e documenti difficile da seguire con email, cartelle sul computer e telefonate separate. Avere un accesso mobile dedicato riduce almeno la ricerca iniziale, soprattutto quando si è fuori casa e non si ha a disposizione il raccoglitore con le condizioni contrattuali.
I migliori aspetti di Unipol Assicurazioni
Aspetti da tenere a mente su Unipol Assicurazioni
Il primo consiglio che darei è di installarla senza aspettarsi che sostituisca ogni contatto umano. Un’app può rendere più veloce la consultazione e guidare alcuni passaggi, ma una situazione complessa può richiedere comunque un agente o un operatore. Il vantaggio reale sta nel preparare meglio quella conversazione: arrivare con il contratto giusto, le informazioni essenziali e un’idea più chiara del problema.
Installazione e accesso: il primo passaggio da non sottovalutare
L’app è classificata PEGI 3, quindi adatta a un pubblico molto ampio, e richiede almeno Android 7.0. È un dettaglio pratico da verificare prima di procedere, soprattutto se si usa ancora uno smartphone datato o un dispositivo aziendale con aggiornamenti limitati. La versione indicata è la 6.3.15, elemento utile da controllare quando si riscontrano differenze nell’interfaccia o nel comportamento dell’app.
Notizie e approfondimenti su Unipol Assicurazioni

Notizie
Subway Surfers sotto pressione: cosa succede quando la corsa si interrompe
Notizie
Google Play Store è il vero banco di prova di Android
Notizie
Fortnite non è solo una partita: così vive la sua comunità
Dopo l’installazione, il percorso dipende dal rapporto che si ha con Unipol e dalle credenziali disponibili. Qui emerge una distinzione importante: scaricare l’app è semplice, ma il suo contenuto diventa davvero utile soltanto quando l’identità dell’utente e le relative posizioni assicurative vengono riconosciute correttamente. Se si accede con un profilo diverso da quello collegato alla polizza, il rischio è di pensare che manchino informazioni quando invece il problema è il collegamento dell’utenza.
Per questo, prima di iniziare, terrei a portata di mano i riferimenti del contratto e userei con attenzione l’indirizzo email o il numero di telefono già associato al rapporto con la compagnia. È un piccolo accorgimento, ma evita di trasformare il primo accesso in una ricerca confusa tra vecchie comunicazioni. Se l’utenza è condivisa in famiglia, conviene anche chiarire chi deve visualizzare cosa e con quale profilo, invece di usare credenziali passate da una persona all’altra.
Non vuoi leggere la recensione completa?
La consultazione quotidiana: trovare la polizza giusta
Una volta dentro, il valore dell’app si misura nella velocità con cui si passa dalla schermata iniziale all’informazione necessaria. In un uso realistico, non apro l’app per esplorare funzioni a caso: la apro perché devo verificare una copertura, ricordare una scadenza o recuperare un riferimento prima di chiamare qualcuno. L’interfaccia, quindi, deve aiutarmi a distinguere subito le mie posizioni senza costringermi a ricostruire mentalmente quale documento appartenga a quale veicolo o familiare.
Il mio metodo è partire dalla polizza coinvolta e leggere prima i dati essenziali, senza saltare direttamente alla conclusione che “sono coperto”. La copertura dipende sempre dalle condizioni, dai limiti e dalle circostanze dell’evento. L’app può essere un ottimo punto di accesso alle informazioni, ma non va usata come scorciatoia per interpretare una clausola complessa in pochi secondi.
Screenshot
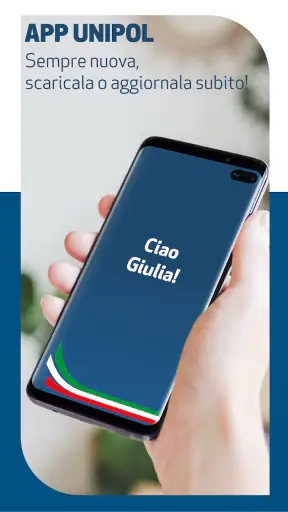
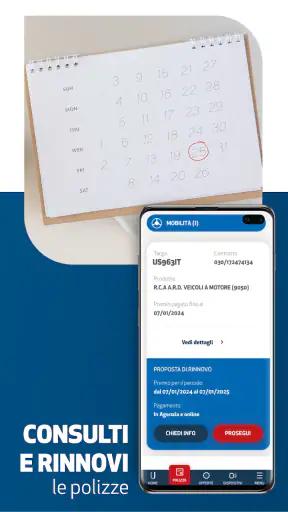
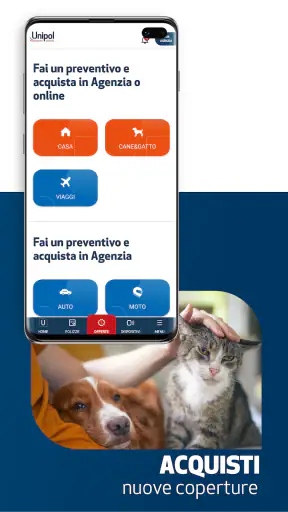
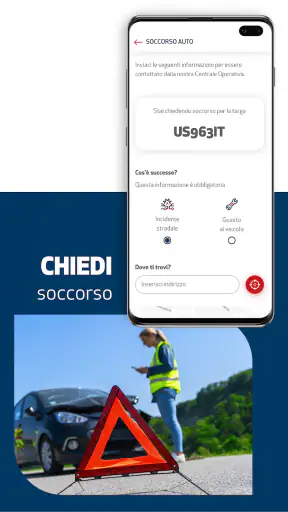
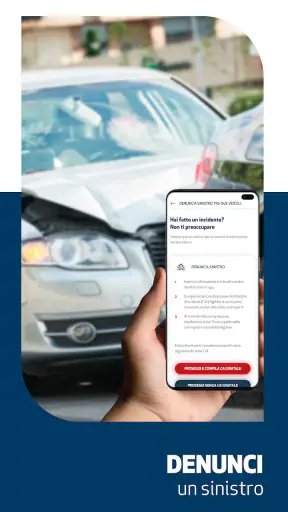
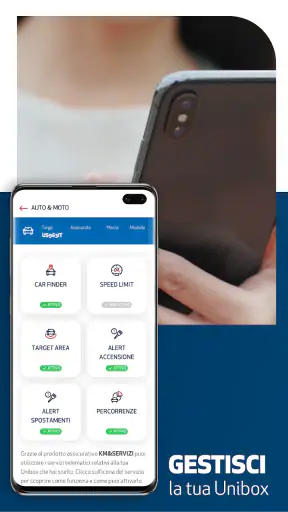
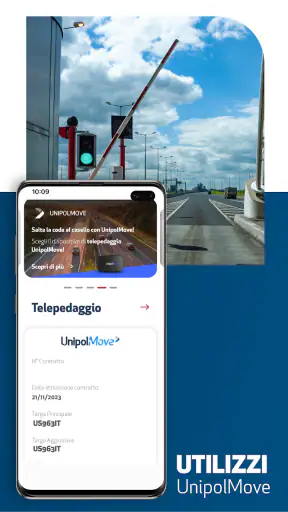
Questo è uno dei suoi aspetti meno spettacolari ma più utili: portare ordine. Non elimina la necessità di leggere i documenti, però rende più plausibile farlo nel momento in cui serve. Invece di cercare un PDF tra allegati o fotografie, parto dal rapporto assicurativo e seguo il percorso già collegato alla mia posizione.
Uno scenario concreto: il piccolo incidente durante la giornata
Immagino una situazione comune: urto in parcheggio, nessun ferito, ma il veicolo danneggiato e la necessità di capire subito i passaggi corretti. Il primo errore sarebbe aprire l’app e compilare qualcosa di fretta senza raccogliere le informazioni di base. Io inizierei fotografando la posizione dei mezzi, i danni visibili e i documenti necessari, oltre a prendere i dati dell’altra persona coinvolta. Solo dopo userei l’app per orientarmi rispetto alla polizza e al percorso da seguire.
La differenza rispetto a una telefonata improvvisata è nella preparazione. Se l’app mostra il contratto o i riferimenti utili, posso verificare di stare usando la posizione corretta e avere a disposizione le informazioni che l’operatore potrebbe chiedermi. Se il caso è lineare, il canale digitale può ridurre passaggi inutili; se invece ci sono dubbi sulla dinamica, responsabilità contestate o danni non immediatamente visibili, preferirei usare l’app come supporto e passare rapidamente a un contatto qualificato.
Il consiglio più importante è non confondere comodità con approvazione automatica della pratica. La presenza di una funzione o di un modulo non significa che ogni evento venga risolto senza verifiche. L’app aiuta a iniziare il flusso; l’esito dipende dalle condizioni contrattuali e dalla valutazione del caso.
Il passaggio di consegne tra app, cliente e compagnia
È qui che molte applicazioni assicurative mostrano il loro vero limite. L’utente inserisce dati, allega informazioni o consulta una posizione, ma a un certo punto la pratica deve passare a una struttura della compagnia, a un agente o a un operatore. Da quel momento il risultato non dipende più soltanto dalla qualità dell’interfaccia.
Per me una buona esperienza consiste nel sapere sempre quale sia il prossimo passo: devo aspettare, integrare un documento, contattare qualcuno oppure conservare un numero di pratica? Quando il percorso è chiaro, l’app diventa una regia utile. Quando invece rimanda a canali diversi senza spiegare bene il collegamento, la comodità iniziale si riduce rapidamente.
Per evitare attriti, salverei ogni riferimento generato durante la procedura e annoterei la data dell’evento, le comunicazioni inviate e gli eventuali documenti caricati. Non è una funzione da attribuire automaticamente all’app: è una buona abitudine dell’utente. Serve soprattutto quando una pratica non si chiude in una sola sessione e bisogna riprendere il discorso dopo qualche giorno.
Un altro aspetto da considerare riguarda i familiari. Se la polizza appartiene a una persona ma l’imprevisto viene gestito da un’altra, il passaggio di informazioni può diventare delicato. Prima di iniziare una denuncia o una richiesta, verificherei chi è l’intestatario del contratto e chi ha titolo per comunicare con la compagnia. Questo evita di compilare il flusso con dati della persona sbagliata e di dover correggere tutto in seguito.
Che risultato offre davvero
Il risultato migliore non è necessariamente una pratica chiusa in pochi tocchi. È arrivare alla decisione successiva con meno incertezza. Posso capire quale posizione consultare, recuperare i riferimenti della copertura, preparare una richiesta più completa e scegliere con maggiore consapevolezza se procedere dall’app o contattare un professionista.
In questo senso, l’app è più forte come centro operativo personale che come sostituto integrale dell’assicurazione tradizionale. Per chi vive il rapporto con la compagnia attraverso documenti sparsi e telefonate occasionali, il guadagno di ordine può essere significativo. Per chi invece ha una sola polizza semplice e parla già regolarmente con il proprio agente, il vantaggio potrebbe essere più limitato.
La sua diffusione suggerisce comunque che il formato risponde a un bisogno concreto: l’app supera il milione di installazioni e raccoglie una media di 4,3 su cinque, con circa 69 mila valutazioni. Questi numeri non garantiscono che l’esperienza sia identica per tutti, ma indicano una base di utilizzo ampia e una percezione complessivamente positiva. Io li leggerei come un motivo per provarla se si è già clienti, non come una ragione sufficiente per sceglierla al posto di una compagnia diversa.
Dove il flusso può interrompersi
Il primo punto fragile è la dipendenza dalle credenziali e dal corretto collegamento del profilo. Se cambio numero, email o modalità di accesso, potrei dover sistemare prima l’identità digitale e solo dopo visualizzare le posizioni. È una frizione normale nei servizi assicurativi, ma pesa di più quando l’app viene aperta proprio durante un’emergenza.
Il secondo limite è la complessità delle polizze. Un’app può ordinare le informazioni, non trasformare automaticamente un contratto in una risposta valida per ogni scenario. Le esclusioni, le franchigie e le condizioni particolari restano decisive. Se devo prendere una decisione economicamente importante, leggerei il documento completo e chiederei conferma, invece di basarmi soltanto su una sintesi visibile sullo smartphone.
Il terzo riguarda la gestione dei casi non standard. Un danno con più persone coinvolte, documentazione incompleta o responsabilità discussa può uscire dal percorso più semplice. In questi casi è meglio non insistere a tutti i costi con il canale digitale: raccoglierei ciò che l’app mi permette di recuperare e passerei al supporto umano con una descrizione ordinata dell’accaduto.
Infine, non la consiglierei a chi vuole cambiare compagnia, confrontare offerte o controllare prodotti assicurativi di operatori diversi. L’app è costruita intorno al rapporto con Unipol, quindi la sua utilità cresce con il numero e la varietà delle coperture che già si possiedono presso quel gruppo. Se l’obiettivo è soltanto cercare il prezzo più basso, un comparatore o il contatto diretto con più compagnie risponde meglio a quella esigenza.
Confronto con le alternative abituali
Rispetto alla gestione tramite telefonate, il vantaggio principale è poter iniziare dal proprio archivio digitale senza spiegare subito tutta la situazione a un operatore. Questo è comodo per controlli rapidi e per preparare una richiesta. La telefonata, però, resta superiore quando ho bisogno di interpretare una clausola, raccontare un caso insolito o ricevere una risposta personalizzata senza navigare tra schermate.
Rispetto all’area clienti del sito, l’app è più adatta al momento in cui sono in movimento. Il telefono è già con me dopo un incidente o davanti a un documento da verificare. Il sito può risultare più comodo per leggere con calma, usare uno schermo grande o gestire una quantità elevata di documenti. Non vedo quindi una sostituzione assoluta: sceglierei l’app per l’urgenza e il sito per il lavoro più analitico.
Rispetto a un’applicazione assicurativa indipendente, offre un legame più diretto con le posizioni Unipol, ma rinuncia alla neutralità di uno strumento che raccoglie contratti di compagnie differenti. È un vero compromesso: più coerenza dentro un singolo ecosistema, meno utilità per chi vuole centralizzare tutto il proprio portafoglio assicurativo.
Chi dovrebbe usarla e chi può farne a meno
La consiglierei a chi è già cliente Unipol, possiede più coperture, viaggia spesso o vuole avere a disposizione i riferimenti assicurativi anche lontano da casa. È utile anche a chi tende a rimandare la gestione delle scadenze: aprire un’app dedicata rende più immediato controllare la propria situazione invece di cercare ogni volta nelle email.
La prenderei in considerazione per una famiglia in cui una persona gestisce le pratiche di più componenti, ma con attenzione ai profili e all’intestatario delle polizze. Prima di affidarle una procedura importante, farei una prova tranquilla, come la consultazione di una posizione, così da capire dove compaiono i documenti e quali dati sono effettivamente accessibili.
La eviterei come strumento principale se non ho un rapporto assicurativo con Unipol, se preferisco parlare sempre con un agente o se cerco un servizio indipendente per confrontare offerte. Anche chi usa uno smartphone molto vecchio dovrebbe controllare la compatibilità minima prima di considerarla una soluzione affidabile.
La mia valutazione dopo l’uso
Unipol Assicurazioni mi sembra una scelta sensata quando il problema è gestire meglio un rapporto già esistente, non quando si cerca una panoramica dell’intero mercato. Il suo punto di forza è il percorso che collega l’utente alla propria posizione: dalla necessità iniziale, alla consultazione, alla preparazione di una richiesta e infine al passaggio verso la compagnia. Il beneficio più concreto è ridurre la dispersione di informazioni.
Il rovescio della medaglia è che il percorso non è sempre completamente autonomo. Le situazioni semplici possono essere più ordinate e veloci, mentre quelle complesse richiedono ancora pazienza, documenti e supporto umano. Per questo la userei come primo strumento operativo, mantenendo una copia dei documenti importanti e senza interpretare ogni schermata come una decisione definitiva sulla copertura.
Nel complesso, la valutazione media di 4,3 e la presenza di oltre un milione di installazioni sono coerenti con un’app che ha trovato il suo pubblico. È gratuita, adatta a un pubblico molto ampio e disponibile su dispositivi Android compatibili. La mia raccomandazione è semplice: se sei già assicurato con Unipol, installala e prova il percorso in un momento tranquillo, prima che serva davvero. Se invece vuoi confrontare compagnie, unificare contratti diversi o risolvere casi molto articolati senza alcun contatto umano, sceglierei un’alternativa più specializzata. Il suo valore non sta nel fare tutto, ma nel rendere più gestibile il rapporto con Unipol quando hai bisogno di ritrovare rapidamente la strada giusta.
Domande frequenti su Unipol Assicurazioni
Che cos’è l’app Unipol Assicurazioni e a cosa serve?
L’app Unipol Assicurazioni è lo strumento mobile dedicato ai clienti Unipol per gestire più facilmente polizze, documenti e richieste di assistenza. Dopo l’accesso è possibile consultare le coperture attive, verificare le scadenze, visualizzare alcune informazioni contrattuali e, in base al prodotto sottoscritto, utilizzare servizi specifici collegati all’auto, alla casa o alla persona. Le funzioni disponibili possono variare in base alla polizza e al profilo dell’utente.
Come si accede all’app Unipol Assicurazioni?
Per utilizzare l’app è generalmente necessario registrarsi o accedere con le credenziali dell’area clienti Unipol. Durante la configurazione potrebbero essere richiesti dati personali, un indirizzo e-mail verificato e un numero di telefono associato al contratto. Per motivi di sicurezza, l’app può supportare sistemi di autenticazione aggiuntivi, come codice temporaneo, PIN, impronta digitale o riconoscimento facciale, se compatibili con lo smartphone.
Posso denunciare un sinistro direttamente dall’app?
In molti casi l’app consente di avviare o gestire una denuncia di sinistro, soprattutto per le polizze auto e per alcune coperture casa o personali. La procedura può richiedere la descrizione dell’evento, la data e il luogo, i dati delle persone coinvolte e l’invio di fotografie o documenti. Prima di procedere è consigliabile controllare le istruzioni mostrate nell’app e conservare tutta la documentazione relativa al sinistro.
L’app permette di richiedere assistenza stradale o altri interventi urgenti?
Per le polizze che includono servizi di assistenza, l’app può aiutare a richiedere un intervento, fornendo informazioni utili sul veicolo o sulla posizione dell’assicurato. La disponibilità del servizio dipende dalle garanzie sottoscritte, dagli orari e dalle condizioni contrattuali. In situazioni urgenti è importante seguire le indicazioni presenti nell’app e, quando previsto, utilizzare anche i numeri telefonici dedicati riportati nei documenti di polizza.
L’app Unipol Assicurazioni è gratuita e quali dati richiede?
Il download dell’app è normalmente gratuito, ma per usarne le funzioni è necessario essere clienti o disporre di un rapporto assicurativo compatibile. L’app può richiedere dati identificativi, informazioni sulle polizze, numero di telefono, e-mail e autorizzazioni come notifiche, fotocamera o posizione, utili per determinate funzioni. Prima dell’installazione è opportuno leggere l’informativa privacy e verificare i permessi richiesti sul proprio dispositivo Android o iOS.













